

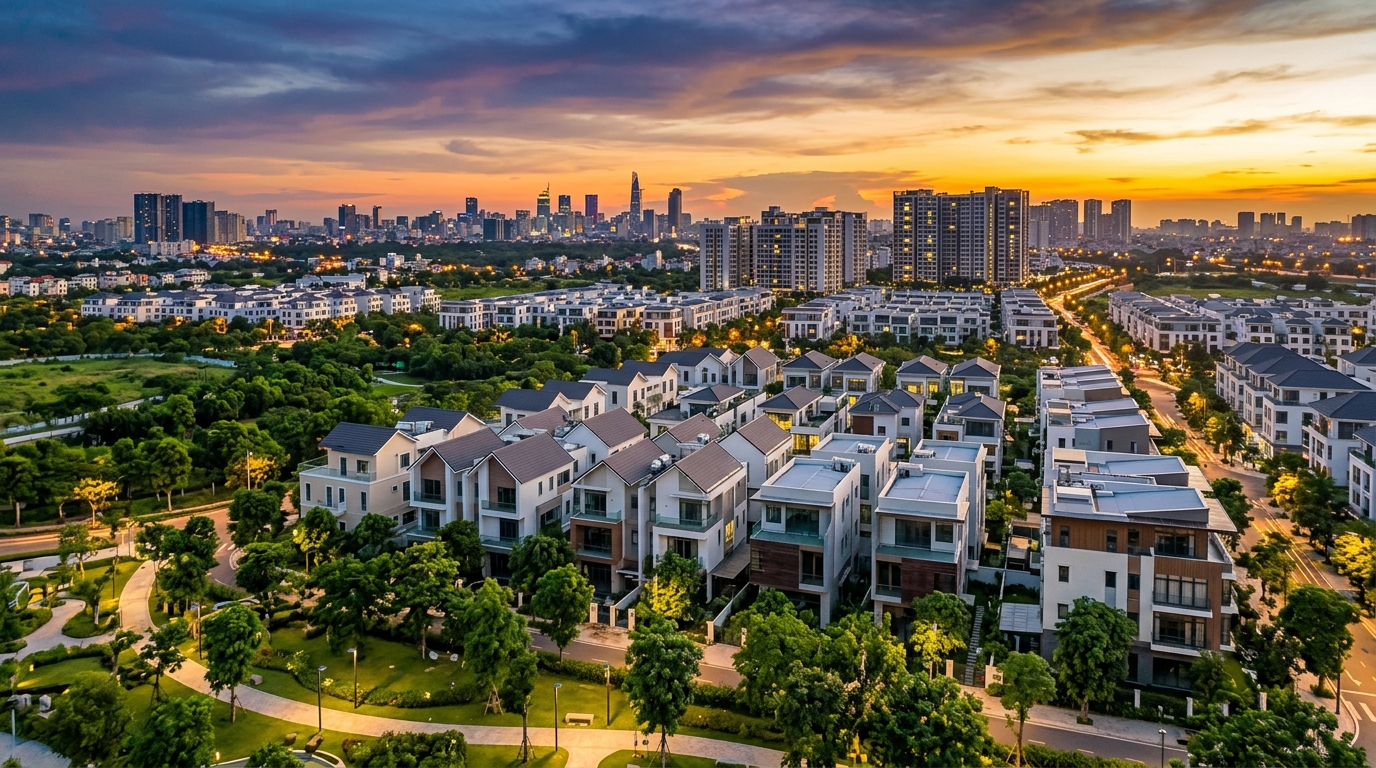
Vay mua nhà tại Vinhomes Saigon Park Hóc Môn tháng 8/2026 nên chọn ngân hàng nào, lãi suất ưu đãi và thả nổi ra sao? Bài viết tổng hợp mặt bằng lãi suất vay mua nhà cập nhật đầu tháng 8/2026, so sánh một số ngân hàng phổ biến và những điểm cần tính toán trước khi vay vốn cho Vinhomes Saigon Park — đại đô thị của Vingroup tại Hóc Môn, TP.HCM.
Mặt bằng lãi suất vay mua nhà tháng 8/2026
Theo khảo sát đầu tháng 8/2026 của Thương Gia Online và VietnamNet, lãi suất vay mua nhà tại nhiều ngân hàng hiện cao hơn so với đầu năm. Mức ưu đãi ban đầu (áp dụng 6-36 tháng đầu) phổ biến khoảng 8-10%/năm, sau đó chuyển sang lãi suất thả nổi 12-14%/năm, cá biệt một số khoản vay ghi nhận lãi suất thả nổi lên tới 15-16%/năm theo phản ánh của Báo Pháp Luật TP.HCM. CafeF cũng đưa tin lãi suất vay mua nhà được dự báo tiếp tục xu hướng tăng trong các tháng còn lại của năm 2026.
So sánh lãi suất một số ngân hàng (tham khảo tháng 8/2026)
Dưới đây là bảng tổng hợp lãi suất ưu đãi ban đầu của một số ngân hàng, dựa trên thông tin công bố hoặc chào mời được các báo VietnamNet, Thương Gia Online tổng hợp đầu tháng 8/2026. Lãi suất thực tế có thể khác nhau tùy hồ sơ vay, tài sản đảm bảo và chính sách từng chi nhánh — người vay nên liên hệ trực tiếp ngân hàng để nhận báo giá chính xác.
| Ngân hàng | Lãi suất ưu đãi ban đầu | Sau ưu đãi (thả nổi) |
|---|---|---|
| Shinhan Bank | 7,95%/năm (cố định 12 tháng) | Theo biểu lãi suất thả nổi hiện hành |
| ACB | 8,3%/năm (12 tháng) — 8,8%/năm (24 tháng) | Theo biểu lãi suất thả nổi hiện hành |
| Agribank | 8-9,8%/năm tùy chương trình | Theo biểu lãi suất thả nổi hiện hành |
| MB Bank | 8,5-9,5%/năm (12-24 tháng) | Khoảng 15%/năm sau ưu đãi |
| VietinBank | Trên 12%/năm cố định 24 tháng | Theo biểu lãi suất thả nổi hiện hành |
Nhìn chung, biên độ chênh lệch giữa lãi suất ưu đãi và lãi suất thả nổi sau ưu đãi khá lớn — đây là yếu tố quan trọng cần tính toán kỹ trong bài toán dòng tiền dài hạn, đặc biệt với các sản phẩm thấp tầng tại Vinhomes Saigon Park Hóc Môn có giá trị từ vài tỷ đến hàng chục tỷ đồng.
Vì sao lãi suất vay mua nhà tăng trong năm 2026?
Theo VietnamNet và Vietstock, lãi suất vay mua nhà năm 2026 tăng cao đi kèm điều kiện xét duyệt khắt khe hơn so với các năm trước, trong bối cảnh các ngân hàng thận trọng hơn với tín dụng bất động sản và chi phí vốn đầu vào tăng. Điều này khiến người mua nhà, đặc biệt là nhóm dùng đòn bẩy tài chính lớn, cần chuẩn bị kỹ hơn về hồ sơ thu nhập và khả năng trả nợ trước khi ký hợp đồng mua bán.
Điểm đáng chú ý là nhóm nhà ở xã hội vẫn được hưởng chính sách ưu đãi riêng — từ 1/7 đến 31/12/2026 áp dụng lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm cho 10 năm tiếp theo. Tuy nhiên đây là chính sách dành cho phân khúc nhà ở xã hội, không áp dụng cho các sản phẩm thương mại như nhà phố, biệt thự, căn hộ hay shophouse tại Vinhomes Saigon Park Hóc Môn.
Chính sách thanh toán giãn tiến độ giúp giảm áp lực vay
Một điểm hỗ trợ người mua tại Vinhomes Saigon Park là chính sách thanh toán theo tiến độ được các đại lý phân phối chính thức công bố: khách hàng chỉ cần thanh toán 20-30% giá trị đất để ký hợp đồng mua bán, phần giá trị xây dựng được giãn theo tiến độ thi công thực tế trong 18-24 tháng. Cơ chế này giúp giảm bớt số vốn cần vay ngay từ đầu so với việc vay toàn bộ giá trị căn nhà ngay khi ký hợp đồng.
- Ưu tiên khoản vay có lãi suất ưu đãi cố định thời gian dài hơn (24-36 tháng) để có thời gian chuẩn bị dòng tiền trước khi chuyển sang thả nổi
- Tính toán khả năng trả nợ dựa trên lãi suất thả nổi dự kiến (12-15%/năm), không chỉ dựa vào mức ưu đãi ban đầu
- Tận dụng chính sách thanh toán giãn tiến độ của chủ đầu tư để giảm áp lực vay ngay từ đầu
- So sánh biểu phí trả nợ trước hạn giữa các ngân hàng trước khi ký hợp đồng tín dụng
Hồ sơ và thủ tục vay vốn cần chuẩn bị
Ngoài lãi suất, tốc độ và điều kiện xét duyệt hồ sơ cũng là yếu tố người mua cần lưu ý trong bối cảnh các ngân hàng thận trọng hơn với tín dụng bất động sản năm 2026. Bộ hồ sơ vay mua nhà phổ biến thường gồm: giấy tờ tuỳ thân, hồ sơ chứng minh thu nhập (hợp đồng lao động, sao kê lương hoặc hồ sơ thuế với người kinh doanh tự do), hợp đồng mua bán/đặt cọc với chủ đầu tư hoặc đại lý phân phối chính thức, và tài sản bảo đảm (thường chính là bất động sản hình thành trong tương lai đối với các dự án đang triển khai).
- Chuẩn bị hồ sơ thu nhập ổn định tối thiểu 6-12 tháng gần nhất để tăng khả năng được duyệt hạn mức vay mong muốn
- Giữ tỷ lệ trả nợ/thu nhập ở mức an toàn (nhiều ngân hàng khuyến nghị không vượt quá 50-60%) để tránh áp lực khi lãi suất chuyển sang thả nổi
- So sánh thời gian giải ngân và chính sách ân hạn gốc giữa các ngân hàng, đặc biệt với sản phẩm thanh toán theo tiến độ xây dựng
- Đọc kỹ điều khoản phạt trả nợ trước hạn — một số ngân hàng áp dụng phí phạt trong 3-5 năm đầu của khoản vay
Với các sản phẩm thấp tầng như nhà phố, biệt thự hay shophouse tại Vinhomes Saigon Park Hóc Môn — nơi giá trị hợp đồng thường từ vài tỷ đến hàng chục tỷ đồng — chênh lệch lãi suất chỉ 1-2 điểm phần trăm cũng có thể tạo ra khoản chênh lệch chi phí lãi vay đáng kể trong suốt thời gian vay, vì vậy việc so sánh kỹ giữa các ngân hàng trước khi ký hợp đồng tín dụng là bước không nên bỏ qua.
Nên vay mua nhà lúc này hay chờ lãi suất hạ nhiệt?
Điểm cần cân nhắc: mặt bằng lãi suất hiện tại cao hơn giai đoạn 2023-2024, và các dự báo từ CafeF cho thấy xu hướng có thể còn tăng trong ngắn hạn trước khi ổn định trở lại. Với người mua ở thực có nhu cầu về đúng thời điểm bàn giao, việc chờ đợi lãi suất giảm có thể đi kèm rủi ro giá bán tăng theo tiến độ mở bán từng giai đoạn. Ngược lại, với nhà đầu tư dùng đòn bẩy lớn, nên ưu tiên các gói vay có lãi suất cố định dài hạn và tính toán kỹ kịch bản lãi suất thả nổi tăng thêm 3-5 điểm phần trăm để tránh áp lực dòng tiền.
Để tham khảo thêm thông tin sản phẩm và chính sách bán hàng cụ thể, có thể xem thêm trang thông tin nhà phố Vinhomes Saigon Park Hóc Môn, tổng quan dự án Vinhomes Saigon Park Hóc Môn 2026, hoặc thị trường căn hộ Tây Bắc TP.HCM quý II/2026.
Câu hỏi thường gặp
Lãi suất vay mua nhà tháng 8/2026 khoảng bao nhiêu?
Theo khảo sát đầu tháng 8/2026, lãi suất ưu đãi ban đầu phổ biến khoảng 8-10%/năm (áp dụng 6-36 tháng), sau đó chuyển sang thả nổi 12-14%/năm, một số khoản vay ghi nhận mức thả nổi 15-16%/năm. Mức cụ thể tùy ngân hàng, hồ sơ vay và tài sản đảm bảo.
Vay mua nhà tại Vinhomes Saigon Park Hóc Môn cần chuẩn bị bao nhiêu vốn tự có?
Theo chính sách thanh toán giãn tiến độ được công bố, khách hàng thanh toán 20-30% giá trị đất để ký hợp đồng mua bán, phần còn lại (bao gồm giá trị xây dựng) được giãn theo tiến độ thi công 18-24 tháng — giúp giảm số vốn vay cần ngay từ đầu.
Ngân hàng nào đang có lãi suất vay mua nhà thấp nhất tháng 8/2026?
Theo tổng hợp từ báo chí, một số ngân hàng như Shinhan Bank, ACB, Agribank đang chào mức lãi suất ưu đãi ban đầu tương đối cạnh tranh (khoảng 7,95-9,8%/năm tùy chương trình). Người vay nên liên hệ trực tiếp ngân hàng để có báo giá chính xác theo hồ sơ cá nhân.
Nên vay mua nhà lúc lãi suất đang tăng hay chờ đợi?
Không có câu trả lời chung cho mọi trường hợp — người mua ở thực nên cân nhắc thời điểm bàn giao và chính sách giá theo từng đợt mở bán, còn nhà đầu tư dùng đòn bẩy nên tính toán kỹ kịch bản lãi suất thả nổi tăng thêm để tránh áp lực dòng tiền.
Nội dung được biên tập bởi đội ngũ content Vinhomes Saigon Park Hóc Môn — cập nhật thông tin từ các nguồn báo chí uy tín (VietnamNet, CafeF, Thương Gia Online, Báo Pháp Luật TP.HCM) và chính sách bán hàng do Vinhomes/đại lý phân phối chính thức công bố.
Liên hệ tư vấn Vinhomes Saigon Park Hóc Môn ngay hôm nay để được hỗ trợ tính toán phương án vay vốn phù hợp và cập nhật chính sách bán hàng mới nhất.
Để lại một bình luận